Ein Sparplan- und Depotvergleich sollte nicht nur auf Nullgebühren achten, sondern auch Ausführungskosten, Flexibilität, Anlagenauswahl und steuerliche Regelungen einbeziehen. In Deutschland und Österreich gibt es erhebliche Unterschiede bei Kosten und Steuern, die die langfristige Rendite maßgeblich beeinflussen.
Sparpläne und Depots effektiv zu vergleichen, lohnt sich besonders für Anlegerinnen und Anleger in Deutschland und Österreich, denn Gebührenstrukturen, Angebot und steuerliche Aspekte unterscheiden sich teils erheblich. Wer die Gesamtkosten, die Auswahl an ETFs oder Fonds sowie Flexibilitätsoptionen systematisch prüft, kann je nach Anbieter und Land deutliche finanzielle Vorteile erzielen.
- Nullgebühren-Angebote enthalten teils versteckte Kosten, etwa durch höhere Spreads oder Produktkosten.
- Flexibilität bei Sparraten und pausierbaren Plänen ist entscheidend für die Alltagstauglichkeit.
- Die Besteuerung von Kapitalerträgen unterscheidet sich stark zwischen Deutschland und Österreich.
Sparplan und Depot: Was wird verglichen?
Ein Wertpapier-Sparplan ermöglicht es, regelmäßig einen festen Betrag in einen oder mehrere Fonds oder ETFs zu investieren und so schrittweise Vermögen aufzubauen. Um einen Sparplan nutzen zu können, ist die Eröffnung eines Wertpapierdepots bei einer Bank oder einem Online-Broker erforderlich. Beim Vergleich rücken daher zwei zentrale Bausteine in den Fokus: das Depot selbst und die dort verfügbaren Sparplanmodelle. Relevante Vergleichskriterien sind insbesondere die Gesamtkosten inklusive Depotführungsgebühren, Ausführungskosten pro Sparrate, laufende Produktkosten (wie die TER bei ETFs), die Flexibilität bei der Sparrate sowie Auswahl und Bedienkomfort.
Welche Kosten fallen beim Sparplan und Depot an?
Beim wöchentlichen oder monatlichen Sparen in einen ETF oder Fonds kommen für Anleger verschiedene Kostenpunkte in Betracht. Die wichtigsten sind Depotführungsgebühren, Ausführungsgebühren pro Sparrate, mögliche Kosten für Einzelorders, laufende Fonds- oder ETF-Kosten (Total Expense Ratio, kurz TER) und teilweise Spreads bei der Orderausführung. In Deutschland bewerten Vergleichsportale wie Finanztip Depots zum Beispiel nach laufenden Kosten, Sparplan- und Einmalanlage-Gebühren, Transparenz und Steuerabzug – zu den derzeit besten Depots zählen hier Comdirect, S Broker und Traders Place, die sich durch hohe Sparplan- und Steuerkomfort auszeichnen [2].
Viele Broker bieten bereits ETF-Sparpläne ohne Ausführungsgebühr und ohne Depotgebühr an, teils ab monatlichen Sparraten von 0,01 € – so können auch Kleinanleger einfach starten und Gebühren sparen [3]. Stiftung Warentest bestätigt, dass einige Depots dauerhaft weder Depotgebühren noch Ausführungskosten verlangen, wobei Mindest-Sparraten ab 1 € möglich sind und Flexibilität bei Änderung oder Pausierung besteht [4]. Dennoch gilt: Teurere Anbieter können durch über Jahre anfallende Zusatzkosten bei regelmäßigen Sparraten, etwa von 100 € monatlich, die Rendite erheblich verringern [5].
ETF-Auswahl, Mindestsparrate und Flexibilität prüfen
Neben dem Preis entscheiden ETF-Auswahl, Mindestsparrate und Flexibilität darüber, wie individuell und langfristig ein Sparplan gestaltet werden kann. Während manche Broker eine riesige Auswahl an ETFs und Fonds bieten, beschränkt sich das Angebot bei anderen auf wenige Aktionsprodukte. Gerade Einsteiger profitieren von Plattformen, die bereits niedrige Mindestsparraten von 1 € oder weniger erlauben und Änderungen oder Pausen der Sparrate jederzeit ermöglichen.
Stiftung Warentest stellt heraus, dass die Nutzerfreundlichkeit – die Option zur Anpassung von Sparbetrag, Durchführungspause oder Verkauf ohne hohe Zusatzkosten – für die Alltagstauglichkeit oft entscheidender ist als die reine Gebührenstruktur [4]. Ein optimaler Sparplan vereint niedrige Kosten, breite Produktauswahl und maximale Flexibilität.
Bedienkomfort, Funktionen und Service bewerten
Nicht selten unterschätzen Anleger die Bedeutung von Bedienkomfort und Service für die Zufriedenheit auf lange Sicht. Kriterien wie ein übersichtliches Online-Portal, verständliche Steuer- und Jahresübersichten und Support im Problemfall beeinflussen das Nutzererlebnis maßgeblich. Finanztip betont, dass neben den reinen Kosten auch Transparenz in den Abrechnungen und ein automatisierter Steuerabzug wesentliche Vorteile darstellen – ein günstiger Anbieter kann an Attraktivität verlieren, wenn die Steuererklärung dadurch unnötig aufwendig wird [2].
Typische Probleme beim Depot- und Sparplanvergleich
Ein häufiger Stolperstein beim Depotvergleich sind scheinbar niedrige oder sogar Nullgebühren, denen versteckte Kosten gegenüberstehen. Kosten wie hohe Spreads, Gebühren für Einzelausführungen außerhalb des Sparplans oder die laufenden Fondskosten werden im Tagesgeschäft oft übersehen, schmälern aber langfristig die Rendite. Bei teureren Depotanbietern summieren sich zusätzliche Gebühren – etwa bei monatlichem Sparen – über Jahre leicht zu dreistelligen Beträgen [5].
Aktuelle Entwicklungen bei Sparplan- und Depotanbietern
Der Markt für Depots und Sparpläne in Deutschland und Österreich bleibt stark in Bewegung. Vergleichsportale wie Finanztip aktualisieren ihre Vergleiche monatlich und bilden damit stets die jüngsten Veränderungen bei Gebühren und steuerlichen Regelungen ab [2]. Auch bei Finanzfluss finden sich jährlich oder sogar monatlich aktualisierte ETF-Sparplan-Vergleiche mit neuen Anbietern, gestiegenen ETF-Auswahlmöglichkeiten und oft gesenkten Mindestsparraten – zuletzt etwa Sparraten ab 0,01 € [3].
Steuern auf Sparpläne in Deutschland
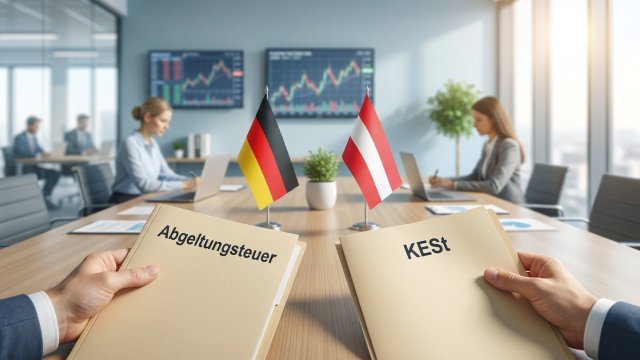
In Deutschland unterliegen Erträge aus ETF- und Fondssparplänen der Abgeltungsteuer mit einem Steuersatz von 25 %, zuzüglich Solidaritätszuschlag sowie ggf. Kirchensteuer [2]. Freibeträge können über einen Freistellungsauftrag geltend gemacht werden. Eine wichtige Besonderheit ist die sogenannte Vorabpauschale, bei der ein Teil der angenommenen Wertsteigerung jährlich zu versteuern ist – und zwar auch ohne tatsächliche Ausschüttung. Viele deutsche Broker führen Steuern automatisch ab; wird das Depot im Ausland geführt, kann der Anmelde- und Steueraufwand steigen. Weiterführende Informationen bietet unser Artikel Sparer-Pauschbetrag beim Fondssparplan.
Steuern auf Sparpläne in Österreich
Für österreichische Anleger gilt die Kapitalertragsteuer (KESt) in Höhe von 27,5 % auf Kursgewinne aus Fonds und ETFs [1]. Im Idealfall übernimmt ein steuereinfacher Broker – also eine in Österreich lizenzierte Bank – die automatische Abführung der KESt. Anleger, die ein Depot bei einem ausländischen Broker führen, müssen die Steuer selbst berechnen und abführen, was den Aufwand deutlich erhöht. Der Begriff "steuereinfach" meint also, dass alle Steuern automatisch abgeführt werden und keine zusätzliche Steuererklärung nötig ist. Die KESt fällt sowohl bei Ausschüttungen als auch bei Verkäufen an, und Besonderheiten gelten etwa bei thesaurierenden Fonds.
So vergleichen Sie Anbieter Schritt für Schritt
Der Vergleich beginnt mit einer Bestandsaufnahme: Welche Wertpapiere – ETFs, Fonds, Aktien – sollen im Sparplan regelmäßig erworben werden? Im Anschluss geht es um die wichtigsten Kostenpunkte: Fallen Depotgebühren oder Ausführungskosten an? Wie hoch sind Mindest- und Maximalsparraten, und welche Produkte stehen tatsächlich ohne Extrakosten zur Auswahl? Weitere wichtige Prüfpunkte sind Bedienkomfort, Verständlichkeit der Portalseiten, automatische Steuerabrechnung und die Option zur Anpassung oder Pausierung des Plans. Vergleiche wie die von Finanztip, Finanzfluss und Stiftung Warentest bieten einen aktuellen und neutralen Marktüberblick für beide Länder [2][3][4].
Für wen eignet sich welcher Depot- und Sparplantyp?
Während für Einsteiger meist ein "steuereinfaches" Depot mit möglichst einfacher Bedienung und breiter ETF-Auswahl sinnvoll ist, profitieren erfahrenere Anleger eventuell von internationalen Brokern mit spezieller Produktpalette oder günstigen Ordergebühren. Wer flexibel bleiben will, sollte auf niedrige Mindestsparraten, gebührenfreie Pausen und eine große Auswahl an günstigen ETFs achten. Bei höheren Summen oder individuellen Anlagezielen können zusätzliche Servicefunktionen oder ein ausgefeiltes Reporting die Entscheidung beeinflussen.
Abschluss und Ausblick
Ein umfassender Vergleich von Sparplänen und Depots schließt neben Gebühren immer auch Flexibilität, Bedienkomfort und steuerliche Rahmenbedingungen ein. Gerade zwischen Deutschland und Österreich bestehen für Anleger bezüglich der Kapitalertragsteuer, des steuerlichen Komforts und der Brokerwahl deutliche Unterschiede. Wer die wichtigsten Kriterien im Blick behält, findet effizient ein passendes Angebot und stellt die Weichen für eine erfolgreiche Vermögensbildung. Für einen detaillierten Steuerüberblick empfiehlt sich der ergänzende Artikel zum Sparerpauschbetrag beim Fondssparplan.
Quellen
[1] Depot‑Vergleich Österreich 10/2026: 15+ Anbieter im Test (Finanzfluss)
[2] Depot‑Vergleich 09/2026: Die besten Broker & Aktiendepots (Finanztip)
[3] ETF Sparplan Vergleich 2026 Bestes ETF Depot (Finanzfluss)
[4] ETF‑Sparplan‑Vergleich: Ab 10 Euro ein Vermögen aufbauen (Stiftung Warentest)
[5] Depot Vergleich: Kosten, Sparpläne, Handelsplätze (Kontenvergleich.net)
FAQ
Welche Gebühren fallen bei einem ETF-Sparplan an?
Bei einem ETF-Sparplan entstehen meistens keine Depotgebühr oder Ausführungsgebühr, aber laufende Fondskosten (TER) und ggf. Spreads sowie Orderkosten können anfallen.
Was bedeutet „steuereinfacher Broker“ in Österreich?
Ein steuereinfacher Broker führt in Österreich die Kapitalertragsteuer automatisch ab, sodass Anleger keine zusätzliche Steuererklärung für Depotgewinne abgeben müssen.
Ist ein kostenloser Sparplan wirklich ohne Kosten?
Ein beworben "kostenloser" Sparplan bezieht sich meist auf fehlende Depot- und Ausführungsgebühren, dennoch fallen meist laufende Produktkosten und gegebenenfalls Spreads an.
Wie kann ich die richtige Mindestsparrate bestimmen?
Die richtige Mindestsparrate richtet sich nach dem eigenen Budget; bei vielen Anbietern sind bereits Sparpläne ab 1 € oder sogar weniger möglich.