Fonds bündeln das Geld vieler Anleger und investieren es breit gestreut in unterschiedliche Vermögenswerte wie Aktien oder Anleihen. Anleger erwerben Fondsanteile, deren Wert sich aus dem gesamten Fondsvermögen errechnet. Erträge, Kosten und Steuern hängen von Fondstyp, Anlagestrategie und dem Land des Anlegers ab.
Fonds ermöglichen es privaten Anlegern, schon mit kleinen Beträgen in eine Vielzahl unterschiedlicher Anlagen zu investieren und so langfristig Vermögen aufzubauen. Ein Fonds bündelt Kapital vieler Sparer und setzt dieses gezielt in verschiedene Vermögenswerte ein – die Rendite, Risiken und steuerlichen Folgen richten sich dabei nach Fondstyp, Anlagestrategie und Wohnsitzland des Investors. So bieten Fonds eine flexible Möglichkeit zum Einstieg in die Geldanlage für Einsteiger und Berufseinsteiger in Deutschland und Österreich.
- Fonds bündeln Anlegergelder und investieren sie breit gestreut.
- Anleger erhalten Fondsanteile, deren Wert täglich neu berechnet wird.
- Erträge können ausgeschüttet oder im Fonds wiederangelegt werden.
- Kosten und Steuern beeinflussen die Netto-Rendite spürbar.
- Insolvenzschutz und Diversifikation bieten Sicherheit, aber nicht risikofreie Anlagen.
Was ist ein Fonds und wie funktioniert er?
Ein Fonds ist ein gemeinschaftlicher Anlagetopf, in dem das Geld vieler Privatanleger gebündelt und gemäß einer festgelegten Strategie von einem Fondsmanagement in verschiedene Vermögenswerte wie Aktien, Anleihen, Immobilien oder Rohstoffe investiert wird. Entscheidend ist, dass jeder Anleger Anteile an diesem Fonds erwirbt – sogenannte Fondsanteile – und damit indirekt an allen im Fonds enthaltenen Werten beteiligt ist. Fonds können offen oder geschlossen sein: Offene Fonds gestatten den stetigen Kauf und Verkauf von Anteilen, geschlossene Fonds nehmen Anleger meist nur zu Beginn auf und schütten nach Fondsauflösung das Vermögen aus [1][2].
Was passiert mit deiner Einzahlung?
Mit der Einzahlung in einen Investmentfonds erwirbt der Anleger Anteile an einem Pool gemeinschaftlich verwalteter Werte. Dieses Kapital wird vom Fondsmanagement direkt entsprechend der gewählten Strategie investiert. Ein entscheidendes Merkmal: Das Anlagevermögen wird als Sondervermögen geführt und ist rechtlich vom Vermögen der Fondsgesellschaft getrennt. Für Anleger heißt das, dass ihr Anteil selbst bei einer Insolvenz der Fondsgesellschaft geschützt bleibt [4]. Die tatsächliche Zusammensetzung des Fondsvermögens ist transparent und wird regelmäßig veröffentlicht, sodass jeder Besitzer seinen Wertanteil nachvollziehen kann.
Was ist ein Fondsanteil und wie wird sein Wert berechnet?
Der Wert eines Fondsanteils – der sogenannte Nettoinventarwert (NAV) – wird täglich neu berechnet. Der gesamte Wert des Fondsvermögens wird um etwaige Verbindlichkeiten reduziert und durch die aktuelle Anzahl der ausgegebenen Fondsanteile geteilt [3]. Dadurch spüren Anleger Kursschwankungen und Wertentwicklungen des Fonds direkt am Anteilspreis. Der Rücknahmepreis entspricht in der Regel dem NAV, beim Verkauf von Anteilen an die Fondsgesellschaft. Unterschiedliche Fondskonzepte, zum Beispiel ETFs im Vergleich zu aktiv gemanagten Fonds, veröffentlichen den Anteilspreis täglich oder sogar intraday. Für Anleger ist der Anteilspreis die Basis zur Berechnung von Gewinnen und Verlusten.
Wie entstehen Erträge und Verluste?
Fonds generieren Erträge zum Beispiel aus Dividenden, Zinsen oder sonstigen Ausschüttungen der enthaltenen Investments. Wertsteigerungen innerhalb des Fonds führen ebenfalls zu einer höheren Bewertung der Fondsanteile. Zugleich tragen Anleger das Risiko von Wertverlusten: Verlieren die im Fonds enthaltenen Vermögenswerte an Wert, sinkt auch der Anteilspreis. Die breite Streuung („Diversifikation“) über verschiedene Assetklassen und Regionen bietet Schutz, weil Gewinnchancen und Verlustrisiken auf viele Werte verteilt werden [1]. Das verringert zwar das Gesamtrisiko, schließt Verluste aber nicht aus. Die genaue Wertentwicklung hängt auch von der Marktlage und der Strategie des Fondsmanagements ab.
Ausschüttend oder thesaurierend: Was ist der Unterschied?
Je nach Fondsart können Erträge unterschiedlich verwendet werden. Ausschüttende Fonds zahlen die angefallenen Erträge – also zum Beispiel Dividenden oder Zinsen – regelmäßig direkt an die Anleger aus. Thesaurierende Fonds hingegen behalten die Erträge im Fonds und investieren sie automatisch wieder („Wiederanlage“). Diese Wahl hat Einfluss auf den Zinseszinseffekt sowie auf die persönliche Liquidität und die steuerliche Behandlung [4]. Gerade in Österreich ist zu beachten, dass thesaurierte Erträge unter bestimmten Bedingungen bereits zu versteuern sind, obwohl keine Auszahlung erfolgt.
Welche Kosten fallen bei Fonds an?
Anleger sollten die unterschiedlichen Kostenarten kennen: Beim Kauf von Fondsanteilen kann ein einmaliger Ausgabeaufschlag anfallen. Zusätzlich werden laufende Kosten wie Verwaltungsgebühren und der Gesamtkostenquotient (Total Expense Ratio, TER) vom Fondsvermögen abgezogen [4]. Auch Transaktionskosten und, je nach Fonds, Erfolgsgebühren für das Fondsmanagement kommen vor. Besonders bei langfristiger Anlage wirken sich hohe Kostenquoten deutlich auf die Rendite aus und sollten bei der Fondsauswahl sorgfältig berücksichtigt werden [6].
Typische Probleme
Ein häufiger Stolperstein für Anleger sind die Kosten: Gerade Ausgabeaufschläge beim Kauf und laufende Verwaltungsgebühren (TER) können die Rendite dauerhaft mindern. Bei langen Anlagehorizonten haben auch kleine Prozentunterschiede große Auswirkungen. Für geschlossene Fonds stellt die geringe Handelbarkeit ein Problem dar, da Anleger häufig dauerhaft an das Investment gebunden sind, bis der Fonds liquidiert wird oder einen Zweitmarkt findet [6][2].
Welche Risiken sollten Anleger kennen?
Obwohl Fonds durch ihre breite Streuung das Risiko einzelner Verluste mindern, bleibt ein gewisses Marktrisiko bestehen: Fällt der Gesamtmarkt, schrumpft zumeist auch der Wert der Fondsanteile. Das gilt auch für spezielle Risiken wie Zins-, Immobilien- oder Währungsrisiken, je nach Portfoliozusammensetzung des Fonds. Der Insolvenzschutz durch das Sondervermögen sichert zwar vor Verlust durch Pleite der Fondsgesellschaft, nicht jedoch gegen Kursschwankungen oder den Wertverlust der Anlageobjekte selbst [4].
Aktuelle Entwicklungen
Neue Regulierungen sorgen regelmäßig für Anpassungen bei den steuerlichen Regeln und Transparenzanforderungen für Fonds in Deutschland und Österreich. Vor allem ETFs, die einen Index passiv nachbilden, boomen aufgrund niedriger laufender Kosten und einfacher Handelbarkeit [5]. Die in beiden Ländern geltenden Teilfreistellungssätze für bestimmte Fondsarten wie Aktien- oder Mischfonds beeinflussen die steuerliche Nettorendite [6].
Wie verkaufst du Fondsanteile?
Offene Fonds erlauben den Verkauf von Fondsanteilen in der Regel börsentäglich bei der Fondsgesellschaft oder über die Börse. Der Rücknahmepreis richtet sich dabei nach dem aktuell berechneten Nettoinventarwert (NAV) des Fonds. Bei börsengehandelten Fonds (ETFs) kann die Rückgabe wie bei Aktien fast in Echtzeit erfolgen. Geschlossene Fonds hingegen sind in der Regel bis zum Ende der Fondslaufzeit nicht handelbar, Ausnahmen bieten Zweitmärkte [2].
Was gilt steuerlich in Deutschland und Österreich?
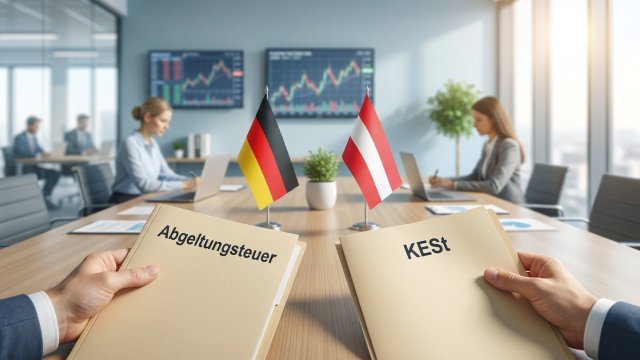
In Deutschland unterliegen Kapitalerträge aus Fondsanteilen der Kapitalertragsteuer (Abgeltungsteuer) in Höhe von 25 %, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer [6]. Auch in Österreich fallen Steuern auf Fondserträge an. Wichtige Unterschiede bestehen bei der Behandlung von thesaurierenden Fonds: In Deutschland führt die Fondsgesellschaft pauschale Vorabsteuern ab, in Österreich kann es zu steuerpflichtigen Erträgen kommen, obwohl keine Auszahlung stattfindet. Für bestimmte Fondsarten – etwa Aktien- oder Mischfonds – gelten Teilfreistellungen, die die steuerliche Belastung reduzieren können [6]. Details und Beispielszenarien zur optimalen Ausnutzung des Freibetrags für Kapitalerträge finden sich in unserem Artikel Sparer-Pauschbetrag beim Fondssparplan: Freistellungsauftrag optimal nutzen.
Quellen
[1] #Finanzisch: Was sind Fonds? – Bundesfinanzministerium (Bundesfinanzministerium)
[2] Wie funktioniert ein Fonds? Welche Fondstypen gibt es? – Fondsverband BVI (BVI (Fondsverband))
[3] Basiswissen über Fonds – ING (ING)
[4] Was sind Fonds? Einfach und verständlich erklärt – Commerzbank (Commerzbank, 2025-03-06)
[5] Fonds (Investmentfonds) – Finanztip (Finanztip, 2015-02-09)
[6] Investmentfonds – Verbraucherzentrale.de (Verbraucherzentrale)