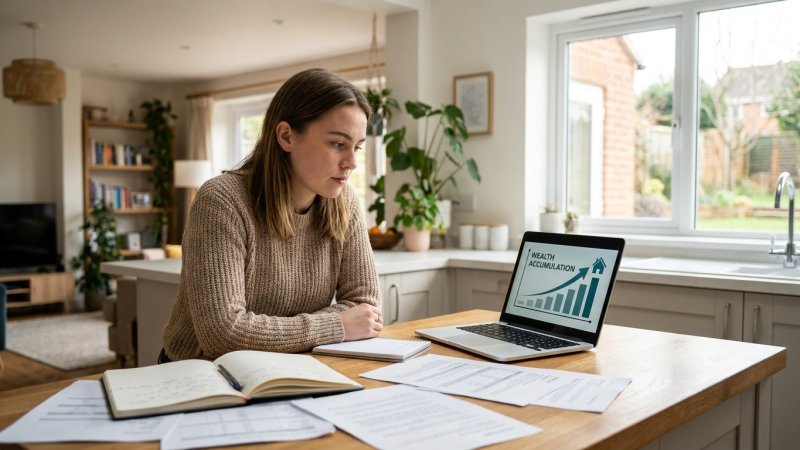
Ein Fondssparplan ist eine regelmäßige Geldanlage in Investmentfonds, mit der Anleger schrittweise Vermögen aufbauen können. Er eignet sich besonders für langfristige Ziele, ermöglicht Flexibilität und nutzt den Cost-Average-Effekt, um Kursschwankungen sinnvoll zu nutzen.
Ein Fondssparplan ist ein Anlagekonzept, bei dem regelmäßig ein bestimmter Geldbetrag in Investmentfonds investiert wird. Dies ermöglicht es Privatanlegern, bereits mit kleinen Beträgen am Kapitalmarkt teilzuhaben und über die Zeit hinweg Vermögen aufzubauen. Ein Fondssparplan besticht durch seine Flexibilität und eignet sich vor allem für Menschen, die langfristig für ihre Zukunft vorsorgen oder gezielte Sparziele erreichen möchten.
- Ein Fondssparplan ist eine regelmäßige, flexible Geldanlage in Fonds.
- Geeignet für langfristigen Vermögensaufbau – auch mit kleinen Beträgen.
- Nutzen des Cost-Average-Effekts bei Kursschwankungen.
Was ist ein Fondssparplan genau?
Ein Fondssparplan ist ein Modell der Geldanlage, bei dem Anleger in regelmäßigen Abständen, zum Beispiel monatlich, einen frei wählbaren Betrag in einen oder mehrere Investmentfonds einzahlen. Diese Fonds können verschiedene Anlageklassen wie Aktien, Anleihen oder Mischfonds abbilden. Der Sparbetrag wird genutzt, um Anteile an den gewählten Fonds zu kaufen. So kann man auch bei niedrigen Beträgen kontinuierlich investieren und vom sog. Cost-Average-Effekt profitieren. Das bedeutet, dass durch den Kauf bei unterschiedlichen Kursständen langfristig gesehen ein günstiger Durchschnittspreis erzielt werden kann.
Im Gegensatz zur Einmalanlage ist ein Fondssparplan besonders für Anleger mit begrenztem Startkapital geeignet. Der Einstieg ist meist schon mit Beträgen ab 25 Euro pro Monat möglich. Das macht diese Anlageform besonders attraktiv für Sparer, Berufseinsteiger und Familien, die flexibel und systematisch für den Vermögensaufbau sparen möchten.
Wie funktioniert ein Fondssparplan praktisch?
Die Funktionsweise eines Fondssparplans ist einfach: Man legt bei einer Bank, einem Broker oder einer Online-Plattform einen Sparplan an und entscheidet sich für einen oder mehrere Fonds. Anschließend wird ein fester Betrag – beispielsweise am 1. oder 15. jedes Monats – automatisch vom Girokonto auf das Fondskonto überwiesen und dort in Fondsanteile investiert. Die Menge der gekauften Anteile richtet sich nach dem jeweiligen Preis/Kurs des Fonds zum Kaufzeitpunkt. Bei niedrigen Kursen werden mehr Anteile gekauft, bei höheren Kursen entsprechend weniger.
Diese kontinuierlichen Investments sorgen dafür, dass Anleger nicht versuchen müssen, den „richtigen Zeitpunkt" für den Kauf abzupassen. Vielmehr verteilt sich das Risiko auf viele Zeitpunkte. Je nach Bedarf lässt sich der Sparplan jederzeit anpassen, pausieren oder beenden – das sorgt für hohe Flexibilität. Fonds können dabei aktiv gemanagt sein oder passiv, zum Beispiel als ETFs (Exchange Traded Funds), was Kosten und Ertragspotenzial beeinflusst.
Vorteile und Nutzen eines Fondssparplans
Ein Fondssparplan eignet sich besonders für den langfristigen Vermögensaufbau. Durch die regelmäßigen Einzahlungen werden Anleger diszipliniert zum Sparen angeleitet – auch in Phasen schwacher Märkte. Die Anlage erfolgt breit gestreut über die Auswahl des Fonds und kann je nach Ausrichtung weltweit verschiedene Branchen, Regionen und Anlageklassen umfassen. Fonds bieten Chancen auf Renditen, die über klassischen Sparanlagen wie Tagesgeld oder Sparbuch liegen können, sind aber auch mit Risiken wie Wertschwankungen oder Verlusten verbunden.
Die große Auswahl an Fonds ermöglicht es, einen Sparplan individuell an die eigenen Ziele und Risikovorlieben anzupassen. Gerade in Zeiten niedriger Zinsen sind Fondssparpläne eine Alternative, um vom Kapitalmarkt zu profitieren. Auch steuerliche Aspekte können eine Rolle spielen, etwa durch die Möglichkeit von Freistellungsaufträgen und den steuerlichen Vorteil bei längerem Anlagehorizont.
Für wen eignet sich ein Fondssparplan?
Ein Fondssparplan ist für nahezu alle geeignet, die langfristig Vermögen aufbauen und gleichzeitig flexibel bleiben möchten. Besonders sinnvoll ist er für Sparer, die nicht über größere Einmalbeträge verfügen, aber dennoch von den Renditemöglichkeiten am Kapitalmarkt profitieren wollen. Auch für die Altersvorsorge, für Kinder oder für geplante größere Anschaffungen wie Immobilien- oder Autokauf kann ein Fondssparplan eine geeignete Strategie sein.
Bei der Entscheidung für einen konkreten Fonds sollte darauf geachtet werden, dass dieser zur eigenen Risikobereitschaft und zu den persönlichen Zielen passt. Es empfiehlt sich, regelmäßig die Entwicklung zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Für einen detaillierten Überblick über die Funktionsweise, Chancen und Grenzen eines Fondssparplans siehe auch Fondssparplan: Funktionsweise, Chancen und Grenzen im Überblick. Wer gezielt den Vermögensaufbau verfolgt, kann mehr dazu im Beitrag Wie ein Fondssparplan beim Vermögensaufbau hilft erfahren.
Was sollte man bei einem Fondssparplan beachten?
Vor dem Abschluss eines Fondssparplans ist ein Vergleich der unterschiedlichen Fonds und Anbieter ratsam. Relevant sind Kosten, die durch Verwaltungsgebühren, Ausgabeaufschläge oder Service-Entgelte entstehen können. Auch die Flexibilität des Produkts, die Auswahl an Fonds und die Handhabung der Auszahlungen sind wichtige Kriterien.
Wichtig ist, dass Fondssparpläne zwar Chancen auf attraktive Erträge bieten, aber auch mit Wertschwankungen oder teilweisen Verlusten verbunden sein können. Besonders kurzfristige Schwankungen an den Kapitalmärkten sollten ein Anleger in Kauf nehmen können. Ein ausreichend langer Anlagehorizont – also Planungszeiträume ab fünf bis zehn Jahre – erhöht statistisch die Wahrscheinlichkeit, dass Schwankungen ausgeglichen und Verluste vermieden werden. Über Risiken und Möglichkeiten informiert zusätzlich der Artikel Fondssparplan: Funktionsweise, Chancen und Grenzen im Überblick.
Fondssparplan oder Einmalanlage – wo liegen die Unterschiede?
Bei einer Einmalanlage wird ein bestimmter Betrag in voller Höhe in einen Fonds investiert. Im Unterschied dazu erlaubt der Fondssparplan den Einstieg mit vergleichsweise kleinen Beträgen und sorgt durch die Verteilung der Investments auf viele Zeitpunkte für einen Mittelwert-Kostenvorteil. Besonders für Sparer, die nicht auf einen Schlag große Summen investieren wollen oder können, ist der Sparplan die empfehlenswerte Variante. Während bei der Einmalanlage der Einstiegszeitpunkt erhebliche Auswirkungen auf die Entwicklung des Vermögens haben kann, gleicht der Sparplan Kursschwankungen durch den Kauf zu unterschiedlichen Preisen aus.
Das Wichtigste zusammengefasst
Fondssparpläne sind eine sinnvolle Möglichkeit für alle, die Schritt für Schritt Vermögen aufbauen möchten – unabhängig vom aktuellen Stand am Kapitalmarkt. Sie bieten Flexibilität, Disziplin und sind bereits mit geringen Beträgen zugänglich. Für langfristige Ziele wie Altersvorsorge oder größere Anschaffungen bieten sie attraktive Chancen, aber auch Risiken, die bewusst in Kauf genommen werden sollten. Wer mehr Details über Funktionsweise, Chancen und Grenzen erfahren möchte, findet weiterführende Informationen im Artikel Fondssparplan: Funktionsweise, Chancen und Grenzen im Überblick.