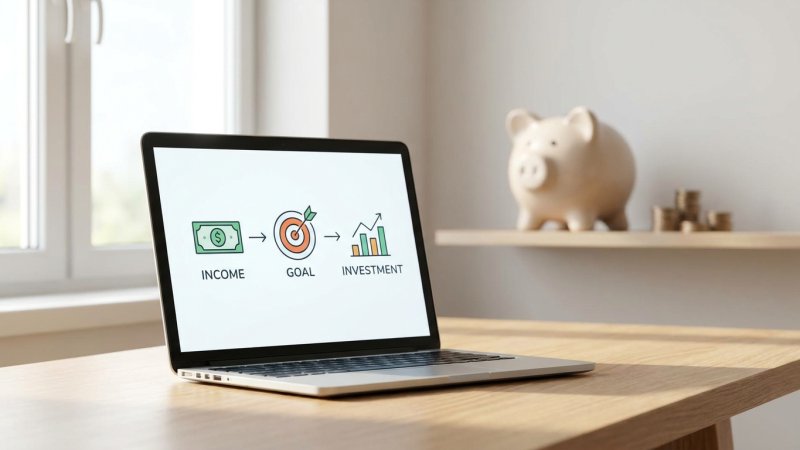
Ein Sparplan ermöglicht es, bereits mit kleinen regelmäßigen Raten Vermögen aufzubauen und ist für Einsteiger wie erfahrene Anleger ein effektives Mittel zur systematischen Geldanlage. Dabei investieren Sie wiederkehrend – meist monatlich – eine zuvor festgelegte Summe und profitieren langfristig vom sogenannten Durchschnittskosteneffekt. Dies macht Sparpläne zu einer der beliebtesten Anlagelösungen in Deutschland und Österreich und bietet sowohl für den Vermögensaufbau als auch für die Altersvorsorge eine solide Grundlage.
- Sparpläne ermöglichen Disziplin und Kontinuität beim Investieren.
- Durch regelmäßige Beiträge kann der Durchschnittskosteneffekt genutzt werden.
- Sparpläne eignen sich für den langfristigen Vermögensaufbau und sind flexibel anpassbar.
Was ist ein Sparplan?
Ein Sparplan ist ein Anlagekonzept, bei dem in festgelegten Abständen – üblicherweise monatlich oder vierteljährlich – ein bestimmter Betrag in eine vorher gewählte Anlageform investiert wird. Technisch betrachtet handelt es sich meist um automatisierte Transaktionen, die auf einer Finanzplattform oder bei einer Bank eingerichtet werden. Mit einem Sparplan investieren Sie also regelmäßig in beispielsweise Aktien, Fonds oder ETFs, was nicht nur für Disziplin sorgt, sondern auch den Einstieg besonders einfach macht.
Im Gegensatz zur einmaligen, hohen Investition verringert sich das Risiko, einen ungünstigen Einstiegszeitpunkt zu erwischen. Dank der kontinuierlichen Einzahlungen erwerben Sie mal zu hohen, mal zu niedrigen Kursen Anteile, was sich langfristig günstig auf die Renditechancen auswirken kann. Dieser Effekt ist auch als Durchschnittskosteneffekt bekannt.
Wie funktioniert ein Sparplan praktisch?
Sie richten für Ihr Depot oder Konto einen automatischen Auftrag ein, um regelmäßig – zum Beispiel jeden Monat – einen festen Betrag in das gewünschte Produkt einzuzahlen. Besonders beliebt sind ETF-Sparpläne sowie Fondssparpläne und manche Banken bieten mittlerweile Sparpläne auch auf Aktien oder Rohstoffe an. Die Einrichtung erfolgt meistens digital und ist unkompliziert.
Bereits ab monatlich kleinen Beträgen – oft sind Sparpläne schon ab 25 Euro möglich – können Sie starten, was sie für Berufseinsteiger und Selbstständige gleichermaßen geeignet macht. Eine Anpassung der Sparrate, ein Pausieren oder auch das Stoppen des Sparplans sind in der Regel flexibel möglich, was die Anlagestrategie an Ihre Lebenssituation anpassbar macht.
Für wen eignet sich ein Sparplan?
Sparpläne sind besonders geeignet für Anlegerinnen und Anleger, die langfristig Vermögen bilden möchten, ohne eine größere Summe auf einmal zu investieren. Gerade zum Einstieg in die Finanzmärkte bieten sie eine gute Möglichkeit, um mit überschaubarem Risiko Erfahrungen zu sammeln. Auch bei schwankenden Börsenkursen können Sie mit einem Sparplan ruhig bleiben, denn durch die automatische Streuung auf verschiedene Zeitpunkte wird das Risiko minimiert.
Ob zur Altersvorsorge, für die Ausbildung der Kinder oder als Vorbereitung auf größere Anschaffungen – Sparpläne sind vielseitig einsetzbar. Auch Personen mit anfangs geringem Budget können so von Kapitalmarktchancen profitieren. Mehr über den Einstieg mit geringen Beträgen finden Sie unter ETF-Sparpläne für kleine Anlagen.
Welche Anlageklassen sind für den Sparplan geeignet?
Die häufigsten Sparpläne werden auf Fonds und ETFs abgeschlossen, da sie eine kostengünstige Streuung bieten. ETFs (Exchange Traded Funds) bilden ganze Märkte oder Branchen ab, was das Risiko breit verteilt. Daneben können Sie aber auch Sparpläne auf Aktien, Zertifikate oder Rohstoffe abschließen. Wichtig ist, die Auswahl an Ihre persönlichen Anlageziele, Ihre Risikobereitschaft und Ihren Anlagehorizont anzupassen. Speziell für ETF-Sparpläne finden Sie eine ausführliche Einführung in unserem Beitrag ETF-Sparplan: Grundlagen, Vorteile und Schritt-für-Schritt zum Einstieg.
Vorteile eines Sparplans auf einen Blick
Sparpläne bieten zahlreiche Vorteile: Sie fördern durch die Automatisierung die Disziplin beim Vermögensaufbau und erfordern kein börsentägliches Timing. Durch das regelmäßige Investieren nutzen Sie den Durchschnittskosteneffekt und profitieren langfristig von der Wertentwicklung der gewählten Anlageklasse. Die meisten Sparpläne sind dabei gebührenarm und bieten Flexibilität: Anpassungen der Raten, Pausen oder Kündigungen sind meist unkompliziert möglich.
Für Neulinge am Kapitalmarkt schaffen Sparpläne zudem ein niedriges Einstiegsrisiko. Einmal eingerichtet, laufen die Investitionen automatisiert weiter. Gerade bei volatilen Märkten kann dies helfen, Unsicherheiten bei Kursschwankungen zu überwinden. Mehr zur Funktionsweise und zu den Vorteilen von ETF-Sparplänen finden Sie in unserem Beitrag Was ist ein ETF-Sparplan? Funktionsweise, Vorteile und Einstieg.
Typische Probleme mit Sparplänen
Zu den häufigsten Herausforderungen gehört die Auswahl des passenden Sparplanprodukts: Nicht jedes Angebot ist gleich sinnvoll, Gebühren und Auswahl der Wertpapiere sind entscheidend. Zudem können Marktschwankungen gerade für ungeübte Anleger zu Unsicherheit führen. Manche Banken verlangen noch immer hohe Gebühren, weshalb ein Vergleich der Konditionen essenziell ist. Fehlende Diversifizierung, etwa bei aktienbasierten Sparplänen nur auf wenige Werte, erhöht das Risiko. Auch das „Durchhalten“ bei fallenden Kursen fällt vielen Sparenden schwer, obwohl genau dann der Durchschnittskosteneffekt wirkt.
Aktuelle Entwicklungen bei Sparplänen
In den letzten Jahren hat sich das Angebot für Sparpläne stark verbessert: Immer mehr Banken und Broker bieten ETF- und Fonds-Sparpläne bereits ab niedrigen Mindestbeträgen und ohne Ausführungsgebühren an. Digitalbanken und Finanz-Apps machen die Einrichtung und Verwaltung noch bequemer. Gleichzeitig werden weitere Anlageklassen wie Einzelaktien oder Rohstoffe für Sparpläne erschlossen. Ein wachsendes Interesse der jüngeren Generation sorgt zudem für mehr Transparenz und Kundenfreundlichkeit, etwa bei Gebühren oder Servicequalität.
Wie starte ich meinen Sparplan?
Der Start ist heute unkomplizierter denn je: Schritt eins ist die Wahl eines passenden Depots – viele Online-Broker und Banken bieten eigene Sparplanmodelle. Anschließend wählen Sie das gewünschte Produkt, legen Ihre Sparrate sowie das Intervall fest und richten den Plan digital ein. In nur wenigen Minuten sind die wichtigsten Weichen gestellt, das regelmäßige Investieren kann beginnen. Eine Führung durch die wichtigsten Schritte sowie Tipps zum Einstieg haben wir für Sie im Beitrag ETF-Sparplan: Grundlagen, Vorteile und Schritt-für-Schritt zum Einstieg zusammengestellt.
Fazit: Sparplan als Baustein für die finanzielle Zukunft
Ein Sparplan ist eine praktische und flexible Methode, um diszipliniert Vermögen aufzubauen, ohne sich zu sehr um das Marktgeschehen kümmern zu müssen. Gerade für langfristige Ziele empfiehlt sich diese Form der Geldanlage, da sie Risiken streut und regelmäßiges Investieren fördert. Dank niedriger Einstiegshürden, digitalem Komfort und vielfältigen Wahlmöglichkeiten eignen sich Sparpläne sowohl für Einsteiger als auch für erfahrene Anleger. Wer früh startet, kann langfristig von der Marktentwicklung profitieren und schafft sich finanzielle Spielräume für die Zukunft. Haben Sie bereits einen Sparplan, oder denken Sie darüber nach, künftig regelmäßig zu investieren?