Ein Investmentsparplan ermöglicht es, mit regelmäßigen Einzahlungen in Fonds, ETFs oder Wertpapiere schrittweise Vermögen zu bilden. Besonders geeignet ist diese Sparform für alle, die langfristig und flexibel – oft bereits mit kleinen Beträgen – am Kapitalmarkt investieren möchten.
Ein Investmentsparplan ist ein strukturiertes Anlageinstrument, mit dem auch Privatanleger langfristig Vermögen aufbauen können. Der zentrale Gedanke ist die regelmäßige, meist monatliche Investition eines gewählten Betrags in ausgewählte Investmentfonds, ETFs oder Wertpapiere. Damit erhalten auch Menschen mit kleineren Sparbeträgen einen niederschwelligen Zugang zu Kapitalmärkten und können vom Wachstumspotenzial verschiedener Anlageklassen profitieren.
- Investmentsparpläne bieten einen einfachen Zugang zum Kapitalmarkt – oft bereits mit kleinen Beträgen.
- Regelmäßiges Investieren nutzt mögliche Durchschnittskosteneffekte zur Risikostreuung.
- Flexibilität in Einzahlungshöhe und Anlagestrategie passt sich unterschiedlichen Lebensphasen an.
Was ist ein Investmentsparplan?
Ein Investmentsparplan ist eine systematische Sparform, bei der Anleger in festgelegten Intervallen – meistens monatlich – einen festen Betrag in Investmentprodukte wie Fonds, börsengehandelte Fonds (ETFs) oder Aktien investieren. Ziel ist es, nicht auf einen einmaligen Kapitaleinsatz angewiesen zu sein, sondern in kleinen, regelmäßigen Schritten Vermögen über Zeit aufzubauen. Diese Methode ist besonders für langfristige Ziele wie Altersvorsorge, Kindervermögen oder größere Anschaffungen geeignet.
Investmentsparpläne zählen zur Kategorie der Wertpapiersparpläne. Sie unterscheiden sich von klassischen Einmalanlagen dadurch, dass das Investment zeitlich gestreckt erfolgt. Dadurch werden Anleger weniger von kurzfristigen Kursschwankungen einzelner Marktphasen beeinflusst. Es handelt sich bei Investmentsparplänen nicht um eine Garantieanlage: Die Wertentwicklung hängt von der Entwicklung der gewählten Produkte ab und Verluste sind möglich.
Wie funktioniert ein Investmentsparplan genau?
Nach Eröffnung eines Wertpapierdepots bei einer Bank oder einem Online-Broker wählt der Anleger einen oder mehrere Fonds, ETFs oder Wertpapiere aus, in die regelmäßig investiert werden soll. Der festgelegte Sparbetrag wird in der Regel automatisch vom Konto eingezogen und zum gewünschten Datum in die ausgewählten Produkte investiert. Der Prozess läuft weitgehend automatisiert ab, sodass kein aktives Intervenieren im Tagesgeschäft erforderlich ist.
Ein oftmals erwähnter Vorteil ist der sogenannte Durchschnittskosteneffekt: Da zu verschiedenen Kursständen gekauft wird, glättet sich der durchschnittliche Einstandspreis über die Zeit. Bei niedrigen Kursen werden mehr, bei hohen Kursen weniger Anteile erworben. Diese Strategie kann Schwankungen abschwächen, ist aber keine Renditegarantie. Innerhalb vieler Sparpläne lassen sich sowohl Sparrhythmus als auch Beiträge flexibel anpassen, pausieren oder an sich ändernde Lebensumstände angleichen.
Welche Vorteile bieten Investmentsparpläne gegenüber Einmalanlagen?
Der größte Vorteil ist der sukzessive Zugang zu den Kapitalmärkten ohne hohe Startbeträge. Anleger profitieren von Disziplin und Komfort, da durch die Regelmäßigkeit stillschweigend angespart wird – ganz ohne aktiven Handelsbedarf. Wer stetig investiert, verringert das Risiko ungünstiger Einstiegszeitpunkte, wie sie bei Einmalanlagen auftreten können. Zudem sorgt die breite Streuung von Fonds und ETFs dafür, dass das Risiko einzelner Titel minimiert wird.
Ein weiteres Argument: Reinvestierte Erträge wie Dividenden oder Ausschüttungen können dafür sorgen, dass der sogenannte Zinseszinseffekt mit der Zeit zur Vermögensbildung beiträgt. Die langfristige Perspektive, flexible Anpassbarkeit und die Option, den Plan an Lebensereignisse auszurichten, machen Investmentsparpläne besonders für Sparer attraktiv, die solide, planbare Strukturen suchen.
Für wen ist ein Investmentsparplan geeignet?
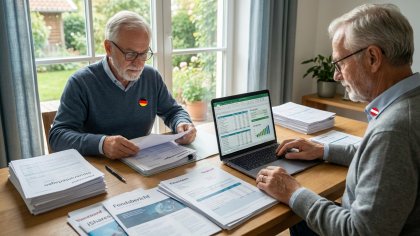
Investmentsparpläne sind für viele Zielgruppen geeignet. Berufseinsteiger und junge Familien schätzen den niedrigen Kapitaleinsatz und die flexible Anpassungsfähigkeit. Auch für Eltern, die für die Ausbildung ihrer Kinder sparen möchten, sind sie geeignet. Ebenso greifen erfahrene Privatanleger auf Sparpläne zurück, um diversifiziert und dauerhaft in Wertpapiere zu investieren, ohne einzelne Marktphasen timen zu müssen. Wer finanziellen Puffer für längere Ziele schaffen will, findet im Investmentsparplan oft eine passende, risikoadaptierbare Lösung.
Ungeeignet sind Investmentsparpläne dagegen für sehr kurzfristige Ziele oder für Personen, die ihr Geld absolut sicher angelegt wissen wollen, da Wertverluste durch Marktschwankungen nicht ausgeschlossen sind.
Welche Risiken und Kosten sind mit einem Investmentsparplan verbunden?
Wie jede Anlage am Kapitalmarkt ist auch ein Investmentsparplan nicht risikofrei. Die Wertentwicklung ist von den Schwankungen der ausgewählten Fonds oder Wertpapiere abhängig. Besonders in turbulenten Marktphasen kann es zu vorübergehenden Verlusten kommen. Da es keine garantierte Mindestverzinsung gibt, sollten Anleger auf eine breite Streuung und zu ihrem Ziel passende Produkte achten.
Kosten spielen eine wichtige Rolle: Abhängig vom Anbieter fallen Verwaltungsgebühren, Fondsgebühren oder Orderentgelte an. Besonders auf die laufenden Kosten und mögliche Ausgabeaufschläge sollte bei der Auswahl geachtet werden. Gewinne aus Investments sind in der Regel steuerpflichtig und unterliegen der jeweiligen Steuerregelung für Kapitalerträge.
Wie richtet man einen Investmentsparplan ein?
Die Einrichtung beginnt mit dem Abschluss eines Wertpapierdepots bei einer Bank oder einem Online-Broker. Im weiteren Schritt werden passende Fonds, ETFs oder Wertpapiere gewählt, wobei Marktrisikoeinschätzung, Renditepotenzial und persönliche Ziele entscheidend sind. Der gewünschte Sparbetrag und das Intervall (z. B. monatlich oder vierteljährlich) werden festgelegt. Im digitalen Zeitalter bieten fast alle Anbieter eine bequeme Online-Verwaltung, inklusive Änderung, Pausierung oder Erweiterung des Plans. Wichtig ist es, regelmäßig zu prüfen, ob die getroffenen Anlagestrategien weiterhin zu den eigenen Lebensumständen passen.
Worauf sollte beim Abschluss eines Investmentsparplans geachtet werden?
Entscheidend sind die angebotene Bandbreite von Anlageprodukten und die Gebührenstruktur des anbietenden Instituts. Transparenz bei den Kosten und verständliche Information über Chancen und Risiken sind Basis für eine fundierte Entscheidung. Flexibilität – etwa beim Anpassen, Aussetzen oder Erhöhen der Raten – ist gerade bei wechselnden finanziellen Situationen hilfreich. Nicht zuletzt sollte auf die Sicherheitsvorkehrungen des Depots und die Einlagensicherung des Anbieters geachtet werden, auch wenn diese nicht für Wertpapieranlagen selbst gilt.
Abschluss: Lohnt sich ein Investmentsparplan?
Investmentsparpläne bieten eine komfortable Möglichkeit, langfristig und flexibel Vermögen zu bilden. Ihr Vorteil liegt in der einfachen und regelmäßigen Umsetzung sowie im niederschwelligen Zugang zu Kapitalanlagen. Wer langfristig sparen, Risiken breit streuen und nicht auf einen festen Einstiegszeitpunkt setzen möchte, findet in einem Investmentsparplan ein zeitgemäßes, anpassbares Konzept. Dennoch ist die Auswahl passender Produkte, das Bewusstsein für Risiken und eine regelmäßige Überprüfung der gewählten Strategie wichtig, um persönliche Sparziele zu erreichen und sich gegen unerwartete Marktentwicklungen abzusichern.