Wer langfristig Vermögen aufbauen möchte, findet im ETF-Sparplan eines der flexibelsten, transparentesten und kostengünstigsten Instrumente in Deutschland und Österreich. Ein ETF-Sparplan ist ein automatisierter Anlageplan, bei dem regelmäßig ein fester Betrag in einen oder mehrere börsengehandelte Indexfonds (ETFs) investiert wird – unabhängig vom aktuellen Börsenstand. Genau das macht diese Sparform für viele Einsteiger, Sparer und auch für die Altersvorsorge attraktiv: Schon mit kleinen Beträgen kann man sich systematisch am Wachstum der Weltwirtschaft beteiligen und das Risiko durch breite Streuung minimieren [1][2].
- ETF-Sparpläne sind schon ab 1 oder 25 Euro monatlich möglich und besonders zugänglich [3].
- Das Risiko wird durch Investition in viele Einzelwerte pro ETF gestreut und ist oft geringer als bei Einzeltiteln [2].
- Kosten wie Depotgebühren und die laufenden Fondskosten sind zentrale Auswahlkriterien [2].
- Sparpläne sind flexibel: Pausieren, erhöhen oder reduzieren der Rate ist jederzeit möglich [4].
Was ist ein ETF-Sparplan genau?
Ein ETF-Sparplan beschreibt eine feste Vereinbarung zwischen Privatanleger und Anbieter (zumeist Online-Broker oder Direktbank), die regelmäßige Investitionen in einen oder mehrere ETFs vorsieht. ETF steht für „Exchange Traded Fund“ – also einen an der Börse gehandelten Indexfonds. Die Besonderheit: ETFs bilden einen bestimmten Index wie etwa den MSCI World oder den DAX nach, indem sie die darin enthaltenen Wertpapiere proportional halten. Ein ETF-Sparplan ist keine einmalige Investition, sondern ein fortlaufender, automatischer Kauf von Fondsanteilen mit einem festgelegten Betrag zu vorher definierten Zeitpunkten (meist monatlich oder vierteljährlich) [1][3].
Das Kapital wird dabei gestreut: Statt Einzelaktien zu kaufen, verteilt sich das Geld auf hunderte oder gar tausende Unternehmen weltweit. Diese Diversifikation senkt das Risiko deutlich im Vergleich zu Einzelinvestments [2]. Der ETF-Sparplan ist besonders für Einsteiger konzipiert: Die Einstiegshürden sind niedrig und es bedarf keiner umfangreichen Marktkenntnisse.
Wie funktioniert ein ETF-Sparplan in der Praxis?
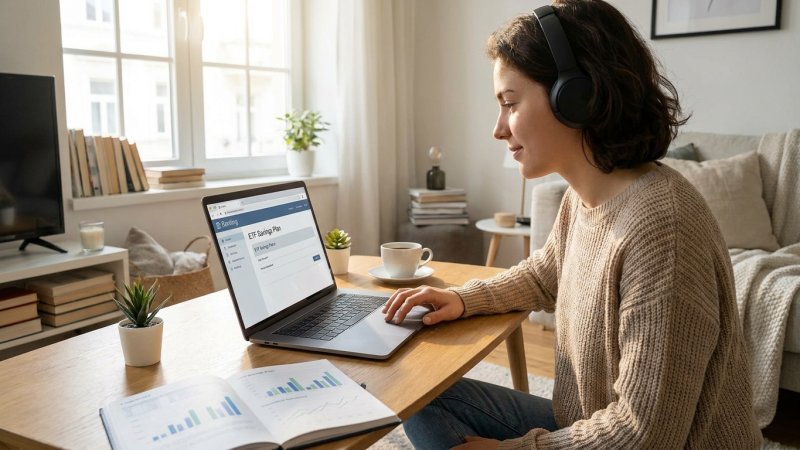
Nach Eröffnung eines Wertpapierdepots bei einer Bank oder einem Online-Broker wählt der Anleger einen oder mehrere sparplanfähige ETFs aus. Anschließend wird ein Sparbetrag sowie das Ausführungsintervall (z.B. monatlich, vierteljährlich) festgelegt. Ab dann läuft alles automatisiert: Der Anbieter kauft für den festgelegten Betrag regelmäßig ETF-Anteile und schreibt sie dem Depot gut. Viele Broker ermöglichen auch kombinierte Sparpläne aus mehreren ETFs. Die Umsetzung ist einfach und lässt sich bei Bedarf jederzeit anpassen, pausieren oder beenden [3][4].
Ein großer Vorteil für Einsteiger ist der sogenannte Cost-Average-Effekt (Durchschnittskosteneffekt): Durch die regelmäßigen Einzahlungen zu unterschiedlichen Kursen werden Marktschwankungen geglättet. Über lange Zeiträume hinweg zahlt der Anleger so oft einen günstigeren Durchschnittspreis pro Anteil, als wenn er einen festen Einmalbetrag investiert hätte [1].
Welche Vorteile bietet ein ETF-Sparplan?
ETF-Sparpläne ermöglichen jedem Anleger, unabhängig von Budget oder Vorwissen, am Wachstum der internationalen Märkte zu partizipieren: Sie sind schon ab sehr kleinen Beträgen (teils ab 1 oder 25 Euro monatlich) zugänglich [3]. Besonders Anleger mit mittleren Einkommen oder Berufseinsteiger finden hier einen praxisnahen Weg zum Vermögensaufbau. Die breite Diversifikation über viele Einzeltitel senkt das Risiko deutlich – beispielsweise werden je nach ETF hunderte bis mehrere tausend Unternehmen weltweit abgedeckt [2].
Weitere Vorteile sind geringe laufende Kosten (Gesamtkostenquote, TER) gegenüber aktiv gemanagten Fonds sowie die hohe Flexibilität. Sparer können ihren Sparplan jederzeit anpassen, pausieren oder ganz stoppen, ohne große Nachteile [4]. Auch für Familien, die für Kinder sparen oder für die eigene Altersvorsorge vorsorgen wollen, ist das Instrument attraktiv. Die Transparenz der ETFs sorgt dafür, dass alle Investitionen nachvollziehbar bleiben und keine versteckten Gebühren drohen.
Das Wichtigste bei der Auswahl: ETF-Kriterien und Kosten
Bei den mittlerweile vielen hundert sparplanfähigen ETFs auf dem deutschen und österreichischen Markt steht die Auswahl passender Produkte im Vordergrund. Eine Überforderung ist vor allem für Einsteiger häufig, denn es gibt viele Faktoren zu beachten – allen voran die Replikationsmethode, die Fondsgröße, die enthaltenen Märkte und Branchen sowie die Kostenstruktur [3].
Besonders wichtig ist die Gesamtkostenquote (Total Expense Ratio, TER), die Aufschluss über die jährlichen Gebühren eines ETFs gibt. Sie wirkt sich direkt auf die Rendite aus und sollte möglichst niedrig sein [2]. Auch die Depotführungskosten und die Sparplanausführungskosten beim Broker beeinflussen die Netto-Rendite – einige Anbieter haben 2024 die Gebühren weiter gesenkt, teils sind ETFs sogar dauerhaft kostenlos besparbar [2][3].
Ein weiteres Kriterium: Für Anfänger empfehlen Experten meist breit gestreute, kostengünstige ETFs, die große Indizes wie MSCI World oder FTSE All World abbilden, statt spezialisierter Themen- oder Branchen-ETFs [2].
Für wen eignet sich ein ETF-Sparplan?
Der ETF-Sparplan richtet sich vor allem an Privatanleger, die mittel- bis langfristig, ohne großen Aufwand und Risiko am Kapitalmarkt investieren wollen. Ideal ist er für Berufseinsteiger, Sparer mit eingeschränktem Budget, Familien (etwa im Rahmen von Sparplänen auf Kinder) oder als Baustein der privaten Altersvorsorge [4].
Da die Sparpläne flexibel anpassbar, einfach zu verstehen und jederzeit kündbar sind, eignen sie sich sowohl für Einsteiger ohne Börsenerfahrung als auch für erfahrene Anleger, die gezielt und planbar investieren möchten. Wer regelmäßiges Einkommen anlegen und nebenbei Steuervorteile nutzen will, findet im ETF-Sparplan eine sinnvolle Option für Vermögensaufbau und Vorsorge.
Steuerliche Aspekte beim ETF-Sparplan in Deutschland und Österreich
Bei Kapitalerträgen, die durch ETF-Sparpläne anfallen – etwa Ausschüttungen oder Kursgewinne – sind jeweils die länderspezifischen Steuervorschriften zu beachten. In Deutschland gilt die Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und ggf. Kirchensteuer, während in Österreich die sogenannte Kapitalertragsteuer (KESt) mit 27,5 % zur Anwendung kommt. Für Privatanleger empfiehlt sich, jährlich den steuerlichen Freibetrag (Sparer-Pauschbetrag in Deutschland, €801/€1.602 für Alleinstehende/Verheiratete; in Österreich die automatische KESt-Abfuhr) zu beachten. Besonders bei thesaurierenden ETFs oder internationalen Fonds kann eine steuerliche Beratung sinnvoll sein, um keine Vorteile zu verpassen.
Typische Probleme beim ETF-Sparplan
Obwohl der Einstieg niedrigschwellig ist, bergen ETF-Sparpläne einige Stolpersteine. Das größte Risiko besteht in den unvermeidbaren Marktschwankungen: Auch weltweit gestreute ETFs können in längeren Schwächephasen deutliche Verluste aufweisen, was unerfahrene Anleger mit geringer Risikobereitschaft zu einem unglücklichen Ausstieg verleiten kann [4]. Die Masse an angebotenen ETFs kann überfordern. Unerfahrene neigen oft dazu, willkürlich viele Themenprodukte zu kombinieren statt eine klare, langfristige Strategie zu wählen [3]. Wer zudem nicht auf Gebühren und Steuereffekte achtet, verschenkt Rendite.
Aktuelle Entwicklungen rund um den ETF-Sparplan (Stand September 2026)
Im Jahr 2026 setzt sich der Trend zu günstigeren Sparplankosten fort: Viele Broker bieten dauerhaft kostenlose oder deutlich reduzierte Ausführungsgebühren für ausgewählte ETFs an [2]. Parallel dazu gewinnen nachhaltige Anlagestrategien weiter an Bedeutung; neue EU-Regularien zu Umwelt-, Sozial- und Unternehmensführung (ESG-Kriterien) führen dazu, dass immer mehr entsprechende ETFs auch im Rahmen von Sparplänen verfügbar sind [3]. Für Sparer bedeutet das größere Auswahl, günstigere Konditionen und breitere Möglichkeiten zur persönlichen Anlagestrategie – etwa durch gezielte Berücksichtigung nachhaltiger Investments.
Quellen
[1] ETF-Sparplan: So funktioniert der Einstieg | Stiftung Warentest (Stiftung Warentest, 2023-09-05)
[2] ETF-Sparplan – Das sollten Einsteiger 2024 wissen | Finanztip (Finanztip, 2024-01-18)
[3] ETF-Sparplan: Ratgeber für Einsteiger (2024) | extraETF (extraETF, 2024-03-15)
[4] ETF-Sparplan: So starten Sie richtig | Verbraucherzentrale (Verbraucherzentrale, 2023-12-12)