Ein ETF-Sparplan lässt sich in wenigen Schritten aufbauen: Zunächst werden Anlageziel, Risikobereitschaft und Sparrate definiert, dann der passende ETF und ein günstiges Depot ausgewählt. Steuerliche Besonderheiten in Deutschland und Österreich sowie regelmäßige Überprüfung sichern langfristigen Erfolg.
Ein ETF-Sparplan ist für Berufseinsteiger, Angestellte und alle, die gezielt Vermögen aufbauen wollen, ein bewährtes Instrument, um langfristig und automatisiert in den Kapitalmarkt zu investieren. Schritt für Schritt lässt sich ein ETF-Sparplan individuell gestalten: Von der Zielfestlegung, über Sparrate, ETF-Auswahl bis hin zur Depot-Eröffnung und laufenden Anpassung im Lebensverlauf.
- Das eigene Anlageziel und der Zeitrahmen sind der Startpunkt jeder soliden Strategie.
- Schon mit kleinen Beträgen – oft ab 25 Euro monatlich – können Sparer beginnen.
- Die ETF-Auswahl, die Depotkosten und steuerliche Aspekte in Deutschland und Österreich sollten stets beachtet werden.
Was ist ein ETF-Sparplan und für wen eignet er sich?
Ein ETF-Sparplan ist ein automatisierter Anlageprozess, bei dem regelmäßig ein fester Betrag in einen oder mehrere börsengehandelte Indexfonds (Exchange Traded Funds, kurz ETF) investiert wird. Das Modell eignet sich besonders für Menschen, die kontinuierlich und unabhängig vom aktuellen Börsenumfeld ein Vermögen aufbauen möchten, sei es zur Altersvorsorge, für größere Anschaffungen oder die finanzielle Unabhängigkeit zu einem späteren Zeitpunkt. Aufgrund der geringen Einstiegshürden, niedrigen Kosten und breiten Streuungsmöglichkeiten ist ein ETF-Sparplan für Einsteiger, junge Berufstätige und alle mit längerfristigem Anlagehorizont ideal. Wer einen systematischen Ansatz für das Sparen sucht, kann ihn unabhängig von Einkommen und Kenntnissen umsetzen.
Schritt 1: Anlageziel, Zeithorizont und Risikobereitschaft festlegen
Der erste Schritt besteht darin, das persönliche Anlageziel klar zu definieren. Ob Altersvorsorge, Vermögensaufbau oder eine größere Anschaffung wie eine Immobilie – das jeweilige Ziel bestimmt maßgeblich die Anlagestrategie und den passenden Zeithorizont. Wer für die Rente sparen will, plant meist über Jahrzehnte; für mittelfristige Vorhaben wie eine Weiterbildung oder größere Reisen reicht ein Zeitraum von fünf bis zehn Jahren. Parallel dazu sollte die eigene Risikobereitschaft aufrichtig eingeschätzt werden. Sie ist entscheidend für die Auswahl der passenden ETFs: Defensivere Sparer bevorzugen breite Welt-ETFs, die das Risiko einzelner Regionen oder Branchen minimieren. Mutigere Anleger können gezielt Regionen oder Branchen übergewichten – akzeptieren dabei aber ein höheres Schwankungsrisiko.
Schritt 2: Notgroschen und passende Sparrate bestimmen
Bevor es ins Investieren geht, empfiehlt sich der Aufbau eines Notgroschens. Damit lassen sich unerwartete Ausgaben – etwa bei Jobwechsel, Krankheit oder Umzug – abfedern, ohne die langfristige Anlagestrategie zu gefährden. Erst das, was monatlich übrig bleibt, sollte regelmäßig investiert werden. Die ideale Sparrate hängt von den persönlichen Lebensumständen ab. Viele Anbieter ermöglichen ETF-Sparpläne bereits ab 25 Euro monatlich, sodass auch Einsteiger oder Berufsanfänger ohne große Rücklagen sofort beginnen können.[2] Wichtig ist, eine Sparrate zu wählen, die dauerhaft eingehalten werden kann und bei Bedarf flexibel angepasst wird.
Schritt 3: ETF nach Index, Streuung und Kosten auswählen
Der nächste Schritt ist die Auswahl passender ETFs. Hier spielen verschiedene Kriterien eine Rolle: Der abgebildete Index (z.B. MSCI World, FTSE All World), die Streuung über Länder, Sektoren und Unternehmen sowie die laufenden Kosten in Form der Total Expense Ratio (TER). Welt-ETFs, die global investieren, gelten als besonders diversifiziert und sind für die meisten Einsteiger geeignet. Bei Nachhaltigkeitswunsch kommen ESG- oder SRI-Varianten in Betracht. Zudem sollten das Fondsvolumen, die Replikationsmethode (physisch vs. synthetisch) und die Handelbarkeit mit kleinem Betrag geprüft werden. Die jährliche Gesamtkostenquote (TER) sollte möglichst niedrig liegen, meist unter 0,5 %.
Schritt 4: Depot und Broker vergleichen
Die Auswahl des passenden Depots ist entscheidend, um Kosten zu sparen und eine einfache Abwicklung sicherzustellen. Ein Wertpapierdepot wird üblicherweise bei einer Bank oder einem Online-Broker geführt. Verglichen werden sollten die Ordergebühren beim Kauf der ETF-Anteile, laufende Depotgebühren und die Auswahl an sparplanfähigen ETFs. Einige Anbieter bieten kostenlose ETF-Sparpläne oder Sonderaktionen. Die Nutzerfreundlichkeit des Onlinebankings, digitaler Service und Support können zusätzliche Kriterien sein. Ein Depot lässt sich in wenigen Minuten online eröffnen, wobei meist ein Identitätsnachweis erforderlich ist. Ein günstiger Online-Broker kann die Gesamtkosten erheblich senken – besonders bei langen Anlagezeiträumen.[3]
Schritt 5: ETF-Sparplan einrichten
Ist das Depot eröffnet, kann der Sparplan direkt über das Online-Banking oder die Broker-App konfiguriert werden. Zunächst wird die gewünschte ISIN des ETF eingegeben und festgelegt, ob monatlich, vierteljährlich oder in anderen Intervallen investiert werden soll. Die Sparrate und der Ausführungstag werden festgelegt. Die Finanzierung erfolgt meist per Lastschrift vom Girokonto. Wichtig ist, dass der gewählte ETF beim jeweiligen Broker sparplanfähig ist – das lässt sich über Suchfunktionen oder Erklärtexte des Anbieters prüfen. Einmal eingerichtet, läuft der Sparplan automatisch und investiert regelmäßig in den gewünschten ETF. Die Anpassung, Pausierung oder Änderung der Sparrate ist jederzeit möglich.
Schritt 6: Steuern in Deutschland und Österreich berücksichtigen
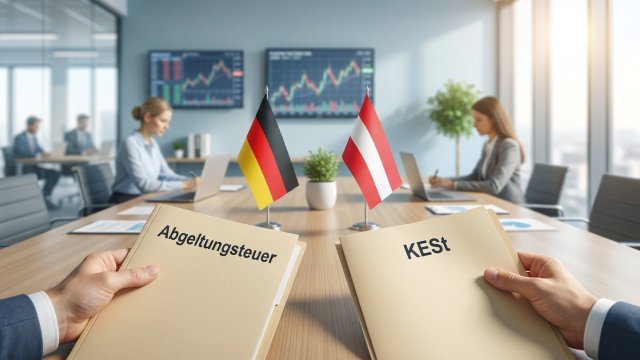
In Deutschland unterliegen Kapitalerträge aus ETFs der Kapitalertragsteuer von pauschal 25 %, zuzüglich Solidaritätszuschlag und ggf. Kirchensteuer. Jeder Sparer hat jedoch einen Sparer-Pauschbetrag (aktuell 1.000 Euro pro Jahr für Alleinstehende), bis zu dessen Höhe keine Steuern anfallen. Um diesen Betrag optimal zu nutzen, sollte ein Freistellungsauftrag bei der Depotbank eingereicht werden. In Österreich gelten andere Regeln: Hier greift die sogenannte KESt auf Kursgewinne und Ausschüttungen, und Spekulationsfristen wurden abgeschafft. Kapitalerträge werden ab dem ersten Euro besteuert, weshalb Anleger genaue Aufzeichnungen führen und Meldepflichten beachten müssen. Ein Vergleich lohnt sich, um steuerliche Vorteile optimal zu nutzen.
Schritt 7: Sparplan kontrollieren und bei Bedarf anpassen
Ein einmal eingerichteter ETF-Sparplan ist keine Angelegenheit, die man für Jahrzehnte unangetastet lassen sollte. Experten empfehlen, mindestens einmal jährlich die Entwicklung des Depotwerts sowie die Zusammensetzung des ETF-Portfolios zu prüfen.[3] Bei Veränderungen im Berufsleben, Gehaltsänderungen, Familienzuwachs oder plötzlich anderen Zielen können Sparrate und ETF-Auswahl flexibel angepasst werden, ebenso bei einer deutlichen Marktentwicklung. Die fortlaufende Kontrolle stellt sicher, dass der Sparplan zur aktuellen Lebenssituation passt und Ziele erreichbar bleiben.
Typische Probleme beim Aufbau eines ETF-Sparplans
Häufige Fehler bei der Depotauswahl, überhöhte Gebühren und unpassende ETF-Auswahl können die Rendite schmälern.[3] Auch eine zu geringe Diversifikation – etwa durch die Konzentration auf einzelne Branchen oder Länder – erhöht das Risiko unnötig. Ein systematischer Vergleich der Anbieter, ein breit gestreuter ETF und die laufende Überprüfung können diese Probleme vermeiden.
Aktuelle Entwicklungen rund um ETF-Sparpläne
Die Auswahl an sparplanfähigen ETFs wächst stetig, während parallel die Gebühren für Kauf und Verwaltung weiter sinken. Aktuelle Anbieter-Vergleiche zeigen, dass immer mehr Banken und Onlinebroker kostenlose oder besonders günstige Konditionen bieten.[2] Dies wirkt sich direkt auf die Nettorendite aus und erhöht die Attraktivität des ETF-Sparplans für eine breite Zielgruppe.
Quellen
[2] ETF-Sparplan: So funktioniert er! (Vergleich.de, 2024-01-05)
[3] ETF-Sparplan in 15 Minuten starten – Anleitung für Einsteiger (2024) (FinanceScout24, 2024-05-10)