Ein ETF-Sparplan eignet sich ideal für kleine Anlagen und eröffnet Privatpersonen mit begrenztem Budget den Zugang zu den Kapitalmärkten. Bereits ab geringen monatlichen Beträgen lässt sich so langfristig und breit gestreut Vermögen aufbauen. Gerade für Einsteiger und Sparer mit kleinen Budgets stellt der ETF-Sparplan eine zugängliche und kosteneffiziente Möglichkeit dar, um Schritt für Schritt finanziell vorzusorgen.
- Bereits ab 10 oder 25 Euro monatlich möglich
- Breite Streuung und geringe Kosten
- Ideal für Vermögensaufbau mit wenig Kapital
Was ist ein ETF-Sparplan und wie funktioniert er?
Ein ETF-Sparplan erlaubt es, regelmäßig einen festen Betrag in börsengehandelte Indexfonds (ETFs) zu investieren. Dabei kaufen Anleger automatisch in festgelegten monatlichen oder vierteljährlichen Abständen Anteile an ausgewählten ETFs. Dies hat den Vorteil, dass auch mit kleinen Beiträgen ein Einstieg in die Welt der Wertpapiere gelingt und durch den sogenannten Cost-Average-Effekt Marktschwankungen langfristig ausgeglichen werden können. ETFs bieten den Zugang zu Märkten wie dem MSCI World oder DAX, ohne dass Wissen oder große Summen erforderlich sind. Ein Sparplan kann meist flexibel angepasst, pausiert oder sogar gestoppt werden, falls die eigenen Finanzen sich ändern sollten. So bleibt die Kontrolle stets beim Sparer.
Vorteile von ETF-Sparplänen für kleine Anlagen
Gerade bei kleinen Anlagen sind die niedrigen Einstiegshürden ein wesentlicher Pluspunkt. Viele Anbieter ermöglichen Sparraten ab 10 oder 25 Euro pro Monat. Durch diese niedrigen Mindestsummen können auch Menschen mit begrenztem Einkommen kontinuierlich investieren. Die Gebühren von ETFs sind im Vergleich zu aktiv gemanagten Fonds in der Regel sehr gering, was langfristig eine bessere Rendite ermöglicht. Der Kauf von Bruchstücken (sogenannte Fractional Shares) erlaubt zudem die vollständige Ausschöpfung des investierten Betrags, unabhängig vom aktuellen Kurs des ETF.
Die breite Diversifikation: Mit nur einem ETF, etwa auf den MSCI World, beteiligt man sich automatisch an hunderten oder gar tausenden Unternehmen weltweit. Dies senkt das Risiko einzelner Kursverluste und ermöglicht eine solide Entwicklung des eigenen Vermögens, selbst bei Mini-Sparraten. Dabei bietet der ETF-Sparplan auch für kleine Summen eine automatische Wiederanlage etwaiger Erträge, sodass der Zinseszinseffekt optimal genutzt werden kann.
Für wen eignen sich ETF-Sparpläne mit kleinen Raten?
Ein ETF-Sparplan ist besonders attraktiv für Berufseinsteiger, Studierende, Geringverdiener oder Sparer, die überschaubare Beträge investieren möchten. Durch den geringen Kapitaleinsatz bleibt auch bei schwankenden Einkommen eine hohe Flexibilität erhalten. Für Selbstständige bietet sich beispielsweise ein flexibler Sparplan als Baustein für die eigene Altersvorsorge an. Aber auch Eltern können mit kleinen monatlichen Beträgen ein finanzielles Polster für ihre Kinder aufbauen. Wer früh beginnt, profitiert über die Jahre vom Effekt des stetigen Sparens und von Kurssteigerungen am Aktienmarkt. Mehr zum gezielten Einstieg mit wenig Kapital gibt es auch im Artikel Geldanlage mit kleinem Einkommen: Schritt für Schritt zum Vermögensaufbau.
Wie starte ich einen ETF-Sparplan mit wenig Geld?
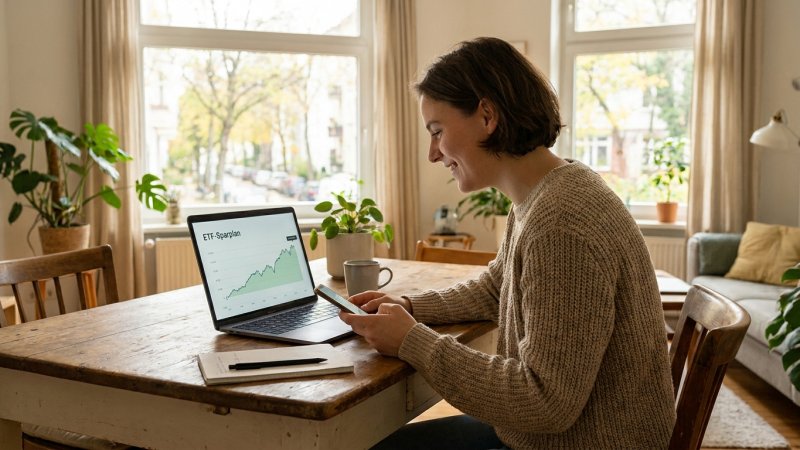
Der Start in einen ETF-Sparplan ist denkbar unkompliziert. Zunächst benötigt man ein Depot bei einer Bank oder einem Online-Broker. Viele Direktbanken und Fintechs bieten papierlose Kontoeröffnung und ermöglichen Sparpläne schon ab 1 Euro – üblich sind 10 oder 25 Euro. Im nächsten Schritt wird der gewünschte ETF ausgewählt. Einsteiger greifen häufig zu globalen Indizes wie MSCI World oder All-Country World Index (ACWI), um eine breite Streuung sicherzustellen. Im Interface des Brokers legt man Betrag, Ausführungstermin und entweder einen einzelnen ETF oder eine Auswahl an. Anschließend läuft der Investmentprozess automatisch.
Während sich der Aufwand auf das regelmäßige Prüfen und gegebenenfalls Anpassen des Sparplans beschränkt, entfällt das „Market Timing“: Die Investition erfolgt immer zum aktuellen Kurs, was einen günstigen Durchschnittskaufpreis ermöglichen kann. Wer noch unsicher ist, wie ein ETF-Sparplan im Detail funktioniert, findet weitere Informationen unter ETF-Sparpläne: Funktionsweise, Vorteile und Risiken ausführlich erklärt.
Das Wichtigste bei kleinen ETF-Sparraten
Auch bei kleinen Sparraten ist es sinnvoll, auf folgende Aspekte zu achten: Die Wahl des passenden ETF beeinflusst sowohl die Streuung als auch die Kosten. Anbieter sollten im Hinblick auf Depotgebühren und Ausführungskosten verglichen werden, da gerade bei kleinem Volumen geringe Kosten relevant sind. Ein Blick auf thesaurierende ETFs hilft, Erträge direkt wieder anzulegen, was den Zinseszinseffekt unterstützt. Flexibilität ist gerade bei kleinen Budgets wichtig, daher empfiehlt sich ein Anbieter, bei dem der Sparplan jederzeit angepasst werden kann. Wer langfristig spart, profitiert vom durchschnittlichen Einstiegskurs, was sich gerade bei schwankenden Märkten auszahlt. Viele weitere praktische Hinweise finden sich im Artikel Fondssparpläne im Vergleich: Vor- und Nachteile verschiedener Modelle.
Typische Probleme bei kleinen ETF-Sparplänen
Ein häufiges Problem für Anleger mit geringem Einsatz ist die Versuchung, aufgrund kurzfristiger Marktschwankungen den Sparplan zu stoppen oder panisch zu reagieren. Dabei ist gerade die Disziplin, regelmäßig zu investieren, langfristig ein entscheidender Erfolgsfaktor. Zudem sind die relativen Kosten auf sehr kleine Sparraten zu beachten: Depotgebühren oder prozentuale Ausführungsgebühren können bei kaum vorhandenen Alternativen einen spürbaren Anteil an der Rendite zehren. Auch technische Beschränkungen wie Mindestanlagesummen oder mangelnde Auswahl bei ETFs können Anfänger frustrieren. Doch in den letzten Jahren haben viele Anbieter auf diese Bedürfnisse reagiert und die Einstiegsbarrieren weiter gesenkt – insbesondere für Sparpläne mit überschaubaren monatlichen Beträgen.
Häufige Fragen zum ETF-Sparplan für kleine Anlagen
Einige Sparer fragen sich, ob sich das Investieren mit Mini-Beträgen überhaupt lohnt oder wie viel Zeit für den nachhaltigen Vermögensaufbau eingeplant werden muss. Wichtig ist auch, dass keine verpflichtende Dauerbindung entsteht; fast alle Sparpläne sind jederzeit anpassbar oder kündbar. Viele Banken und Broker bieten mittlerweile gebührenfreie ETF-Sparpläne oder Rabattaktionen, was den Einstieg erleichtert. Unter Buchhaltung in kleinen Unternehmen: Effiziente Grundlagen und einfache Tipps finden Interessierte zudem Hinweise, wie sich Sparen mit kleinem Startkapital systematisch umsetzen lässt.
Aktuelle Entwicklungen im Bereich ETF-Sparpläne für kleine Anleger
Im Zuge der Digitalisierung und durch den anhaltenden Boom von passiven Anlagelösungen bringen immer mehr Banken, Neobroker und Fintechs Angebote für Kleinstbeträge auf den Markt. Die Anzahl der sparplanfähigen ETFs wächst kontinuierlich, Gebühren sinken und die Nutzerfreundlichkeit steigt. Auch der Trend zu nachhaltigen ETFs findet zunehmend Eingang in das Angebot, sodass Anleger mit kleinen Sparraten jetzt breiter und ethischer investieren können als je zuvor. Diese Entwicklungen stärken die Position der kleinen Sparer und sorgen dafür, dass auch mit geringen Beträgen ein kontinuierlicher Vermögensaufbau möglich bleibt.
Fazit: Kleines Geld, große Möglichkeiten mit ETF-Sparplänen
Ein ETF-Sparplan kann auch mit sehr kleinen Anlagen eine wirkungsvolle Strategie für den langfristigen Vermögensaufbau sein. Dank niedriger Mindestsummen, hoher Flexibilität und stetig wachsender Angebote haben nun auch Menschen mit schmalem Budget Zugang zu den Vorteilen des Aktienmarkts. Für Einsteiger, die regelmäßig, geduldig und diszipliniert sparen, bieten ETF-Sparpläne die Chance, ihr Vermögen langfristig solide und breit gestreut aufzubauen. Wer mehr zur geschickten Kapitalanlage mit kleinen Summen erfahren möchte, findet weiterführende Tipps unter Geldanlage mit kleinem Einkommen: Schritt für Schritt zum Vermögensaufbau. Bei Rückschlägen oder Fragen lohnt sich zudem ein Blick auf unsere weiteren Ratgeber. Denken Sie daran: Auch kleine Schritte führen mit Ausdauer und Geduld ans Ziel!