Eine Debitkarte ist eine Bankkarte zur direkten Bezahlung und Bargeldabhebung, bei der der Betrag sofort vom Girokonto abgebucht wird. Sie ist praktisch, sicher und eignet sich für alltägliche Transaktionen – grundlegend unterscheidet sie sich so von der Kreditkarte.
Die Debitkarte ist heutzutage eines der wichtigsten Zahlungsmittel für Verbraucher in Deutschland und Europa. Sie ermöglicht einfache bargeldlose Zahlungen im Handel und bietet unmittelbaren Zugriff auf das eigene Guthaben. Doch was ist eine Debitkarte genau und wie unterscheidet sie sich von anderen bekannten Bankkarten?
- Debitkarten sind Bankkarten, bei denen Zahlungen sofort vom Konto abgebucht werden.
- Sie bieten einfache Bargeldabhebung und sicheren Zahlungsverkehr.
- Im Unterschied zur Kreditkarte gibt es keinen Kreditrahmen.
Was ist eine Debitkarte? Die zentrale Definition
Eine Debitkarte ist eine Bankkarte, mit der Zahlungen und Bargeldabhebungen direkt vom verknüpften Girokonto vorgenommen werden. Anders als bei Kreditkarten wird der Betrag sofort oder innerhalb eines Werktags vom Konto abgebucht. Debitkarten gehören zur Familie der Zahlungskarten, sind aber keine Kreditkarten, da sie keinen Kreditrahmen bieten. Gängige Beispiele für Debitkarten sind die Girocard, Maestro-Karten und Visa Debit-Karten.
Wie funktioniert eine Debitkarte im Alltag?
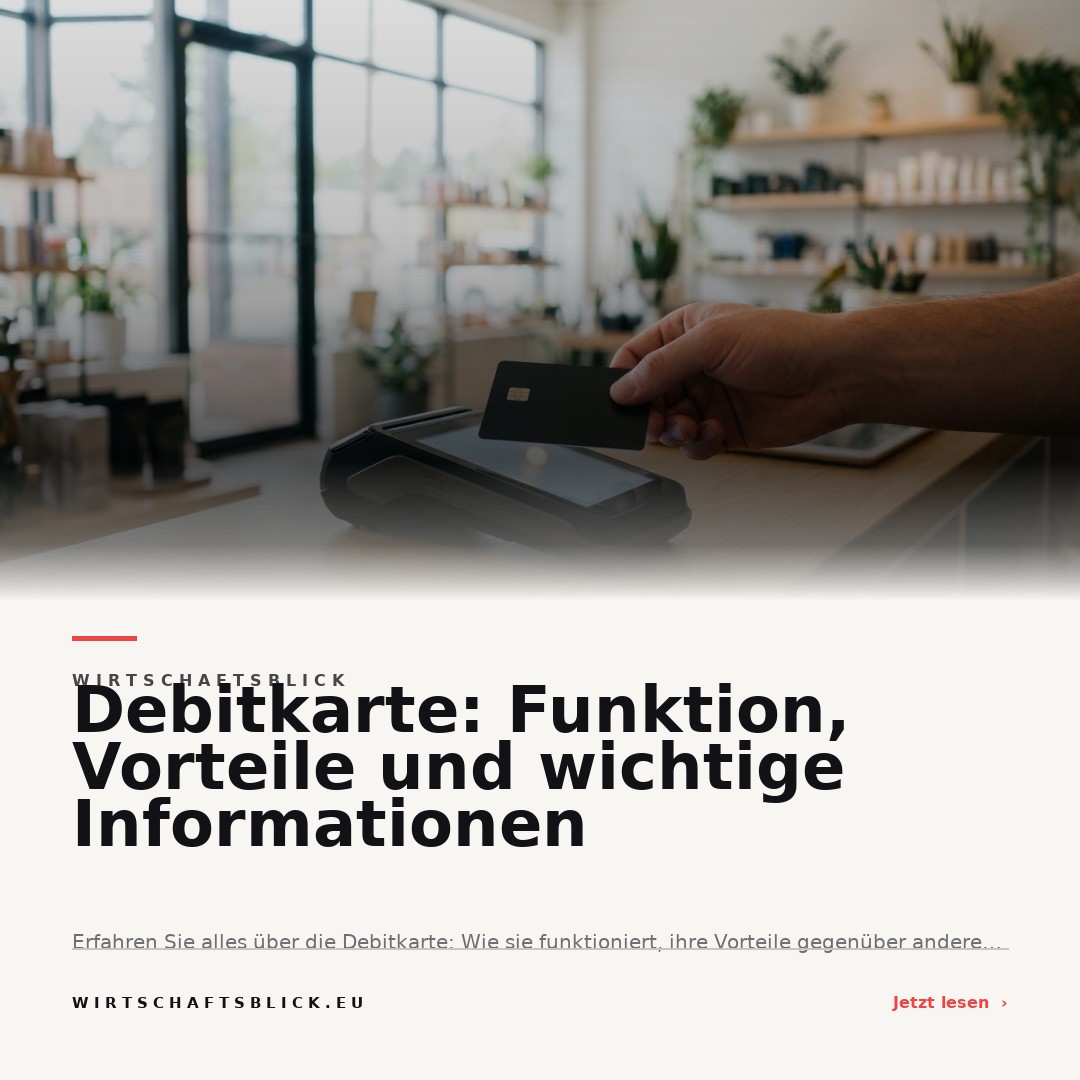
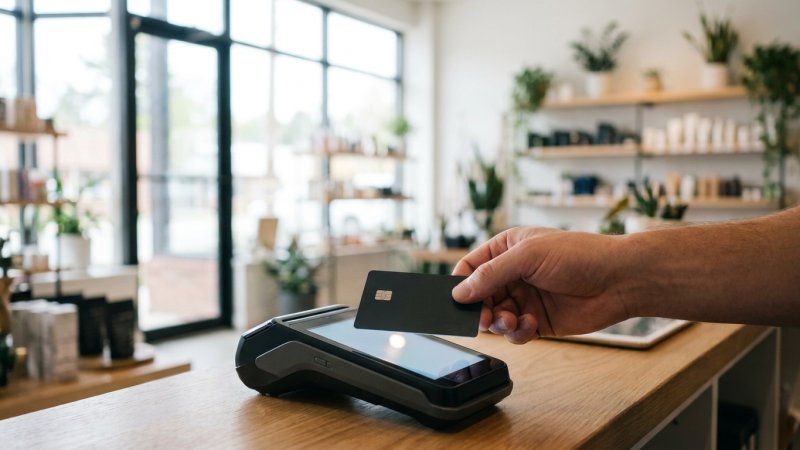
Die Funktionsweise der Debitkarte ist unkompliziert: Beim Einkauf im Geschäft wird die Karte vorgelegt oder kontaktlos ans Terminal gehalten, die nötige Authentifizierung (z.B. PIN oder Unterschrift) erfolgt und der Betrag wird direkt abgebucht. Auch Onlinezahlungen mit Debitkarten werden immer verbreiteter, insbesondere dank moderner Systeme wie Visa Debit und Mastercard Debit. Bargeldabhebungen am Geldautomaten funktionieren ebenfalls mit derselben Karte und sind häufig an ein Tages- oder Wochenlimit gebunden, das von der Bank festgelegt wird.
Debitkarte vs. Kreditkarte: Die wichtigsten Unterschiede
Im Gegensatz zur Kreditkarte funktioniert die Debitkarte immer auf Guthabenbasis. Das heißt, der verfügbare Betrag entspricht dem Saldo des verbundenen Kontos; ein "Überziehen" ist nur möglich, wenn das Konto über einen Dispokredit verfügt. Bei Kreditkarten wird hingegen oft zunächst ein Kreditrahmen gewährt, der zu einem späteren Zeitpunkt gesammelt abgerechnet wird. Eine ausführliche Gegenüberstellung finden Sie in unserem Artikel Kreditkarte oder Debitkarte: Was ist der Unterschied?.
Für wen ist eine Debitkarte sinnvoll?
Debitkarten eignen sich für Privatpersonen, die ihre Ausgaben im Blick behalten möchten, da keine Schulden durch verzögerte Abbuchung entstehen. Auch für Jugendliche, Studierende und Menschen ohne regelmäßiges Einkommen sind Debitkarten eine praktische Wahl, weil sie nur das verfügbare Guthaben nutzen können. Geschäftskunden nutzen Debitkarten ebenfalls häufig für die alltägliche Ausgabenverwaltung und um Mitarbeitern sichere Zahlungsmöglichkeiten bereitzustellen.
Welche Vorteile bietet die Debitkarte?
Debitkarten ermöglichen schnelle, unkomplizierte und sichere Transaktionen an Millionen Akzeptanzstellen weltweit. Die sofortige Abbuchung vom Konto erleichtert die Kostenkontrolle und schützt vor übermäßigen Ausgaben. Moderne Debitkarten sind meist für kontaktlose Zahlungen ausgestattet und können häufig mit Apple Pay oder Google Pay verbunden werden. Der Verzicht auf einen Kreditrahmen erhöht die Transparenz und sorgt dafür, dass Debitkarten auch für Menschen mit weniger Kreditwürdigkeit leichter zugänglich sind.
Gibt es Nachteile oder Einschränkungen bei Debitkarten?
Obwohl Debitkarten viele Vorzüge bieten, stoßen sie in einzelnen Bereichen an Grenzen. So werden klassische Debitkarten von bestimmten Hotels, Mietwagenfirmen oder im Ausland manchmal nicht als Sicherheit akzeptiert, da kein Kreditrahmen besteht. Auch für größere Anschaffungen, bei denen finanzielle Flexibilität gefragt ist, kann eine Kreditkarte vorteilhafter sein. Vereinzelt sind außer Haus-Einkäufe oder wiederkehrende Abbuchungen, etwa im Onlinehandel, noch eingeschränkt – dies ändert sich aber mit der wachsenden Akzeptanz moderner Debit-Systeme kontinuierlich.
Was muss ich beim Einsatz der Debitkarte beachten?
Beim Einsatz einer Debitkarte ist zu beachten, dass die Ausgaben das Guthaben auf dem Girokonto nicht überschreiten sollten. Im Falle eines Verlusts oder Diebstahls der Karte sollte diese umgehend gesperrt werden, um Missbrauch vorzubeugen. Die Nutzung im Ausland kann unter Umständen mit Gebühren verbunden sein, die bei der Bank im Vorfeld zu erfragen sind. Ebenso lohnt sich ein Blick auf die AGBs Ihrer Bank, da Nutzungsbedingungen und Limits je nach Anbieter variieren können.
Neue Entwicklungen rund um Debitkarten
Die Verbreitung der Debitkarte nimmt stetig zu, insbesondere aufgrund der steigenden Akzeptanz kontaktloser und mobiler Zahlungssysteme. Die großen Kartendienstleister, wie Visa und Mastercard, setzen verstärkt auf Debitprodukte, die nicht nur stations-, sondern auch onlinefähig sind. Immer mehr Banken bieten digitale Debitkarten an, die in Smartphone-Wallets integriert werden können und so noch flexibler einsetzbar sind. Gerade jüngere Zielgruppen und Online-Shopping-affine Nutzer treiben diese Entwicklung maßgeblich voran.
Typische Probleme und Herausforderungen
Ein typisches Problem im Umgang mit Debitkarten ist die teilweise noch eingeschränkte Akzeptanz an bestimmten Orten, speziell außerhalb Europas oder bei bestimmten Dienstleistern. Auch das Verständnis im Unterschied zur Kreditkarte sorgt manchmal für Verwirrung: Beispielsweise können Onlinezahlungen oder Reservierungen abgelehnt werden, wenn kein Kreditrahmen bereitgestellt wird. Missbrauch im Falle eines Kartenverlusts kann durch schnelle Sperrung und sorgfältige PIN-Verwahrung deutlich minimiert werden.
Fazit: Die Debitkarte als moderner Zahlungsbegleiter
Die Debitkarte ist heute ein unverzichtbares, praktisches und sicheres Zahlungsmittel für Alltagstransaktionen. Sie bietet unmittelbaren Zugriff auf das eigene Guthaben, Sicherheit und Übersichtlichkeit bei den Ausgaben. Wer Wert auf Transparenz legt und keine Kreditaufnahme für Zahlungen benötigt, findet in der Debitkarte eine passende Lösung. Mit der fortschreitenden Digitalisierung dürften Debitkarten künftig noch an Bedeutung gewinnen. Welche Karte letztlich am besten zu den eigenen Bedürfnissen passt, hängt jedoch immer vom individuellen Einsatz ab.